
 Back
Umzug

Auslandsumzug
Container verschiffen
Dienste
Umzugsunternehmen finden
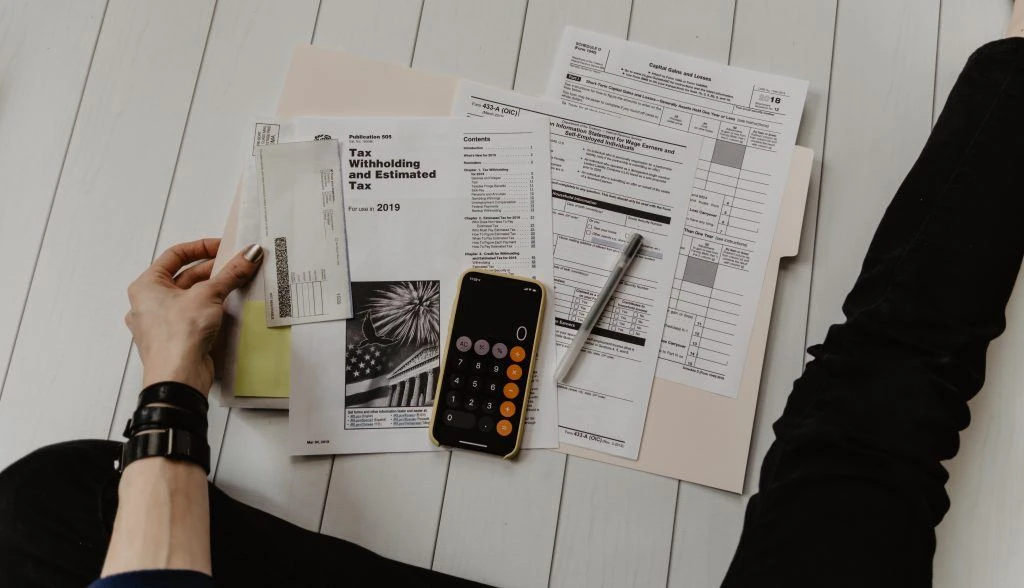
Wer in die USA zieht, bekommt es mit einem Steuersystem zu tun, das auf drei Ebenen gleichzeitig zugreift: Bund, Bundesstaat und in manchen Städten zusätzlich die Kommune. Ob Sie dort steuerpflichtig werden, hängt nicht davon ab, wo Sie wohnen, sondern davon, ob Sie die Tests der US-Steuerbehörde IRS erfüllen. Sie können also in den USA steuerpflichtig sein, ohne eine Green Card zu besitzen, und Sie können als Green-Card-Inhaber erklärungspflichtig bleiben, obwohl Sie längst wieder in Deutschland leben. Diese Seite erklärt, wann Sie in den USA Steuern zahlen, wie hoch die Sätze sind und was das Doppelbesteuerungsabkommen mit Deutschland regelt.
Die USA machen die Steuerpflicht nicht am Wohnsitz fest, sondern am Steuerstatus. Der IRS unterscheidet resident alien und nonresident alien. Davon hängt ab, ob Sie Ihr weltweites Einkommen versteuern oder nur das, was Sie in den USA verdienen. Eine Green Card brauchen Sie dafür nicht.
Als resident alien gilt, wer den Status als lawful permanent resident hat oder den Substantial Presence Test erfüllt: mindestens 31 Tage im laufenden Jahr und gewichtet 183 Tage aus drei Jahren, nämlich alle Tage des laufenden Jahres, ein Drittel des Vorjahres und ein Sechstel des vorletzten Jahres. Wer drei Jahre lang jeweils 120 Tage in den USA verbringt, kommt auf 180 Tage und bleibt knapp darunter.
Resident Aliens versteuern ihr weltweites Einkommen über Form 1040, Nonresident Aliens nur ihr US-Einkommen über Form 1040-NR.
Umgekehrt gilt etwas, das viele überrascht: Die USA besteuern nach Staatsangehörigkeit und Aufenthaltsstatus, nicht nach Wohnsitz. US-Staatsbürger und Green-Card-Inhaber bleiben deshalb auch mit Wohnsitz in Deutschland erklärungspflichtig, ohne zwangsläufig Steuern zu schulden.
Einen Grundfreibetrag im deutschen Sinn gibt es nicht. Stattdessen ziehen Sie entweder die standard deduction ab oder rechnen einzelne Ausgaben über die itemized deductions ab. Im Steuerjahr 2026 liegt die standard deduction bei 16.100 US-Dollar für Alleinstehende und 32.200 US-Dollar für gemeinsam veranlagte Eheleute. Nonresident Aliens haben darauf grundsätzlich keinen Anspruch.
Einkommensteuer wird auf bis zu drei Ebenen erhoben: die federal income tax an den Bund, die state income tax an den Bundesstaat und in Städten wie New York City oder Philadelphia zusätzlich eine kommunale Einkommensteuer.
Statt der deutschen Steuerklassen I bis VI kennt das US-System den filing status: Single, Married Filing Jointly, Married Filing Separately und Head of Household für Alleinerziehende. Er entscheidet über Tarifstufen und standard deduction. Married Filing Jointly verbreitert die Stufen, halbiert das Einkommen aber nicht wie das Ehegattensplitting.
Die sieben Stufen sind Grenzsteuersätze: Der höhere Satz gilt nur für den Teil des Einkommens in der jeweiligen Stufe.
| Steuersatz | Single | Married Filing Jointly |
|---|---|---|
| 10 % | bis 12.400 $ | bis 24.800 $ |
| 12 % | bis 50.400 $ | bis 100.800 $ |
| 22 % | bis 105.700 $ | bis 211.400 $ |
| 24 % | bis 201.775 $ | bis 403.550 $ |
| 32 % | bis 256.225 $ | bis 512.450 $ |
| 35 % | bis 640.600 $ | bis 768.700 $ |
| 37 % | darüber | darüber |
Angaben für das Steuerjahr 2026. Die Grenzen werden jährlich angepasst.
Auf Arbeitseinkommen erheben neun Bundesstaaten keine eigene Einkommensteuer: Alaska, Florida, Nevada, New Hampshire, South Dakota, Tennessee, Texas, Washington und Wyoming. Washington besteuert allerdings hohe Veräußerungsgewinne.
Eine niedrigere Gesamtbelastung folgt daraus nicht automatisch. Diese Staaten holen sich das Geld vor allem über die Grundsteuer zurück, die Counties und Gemeinden erheben und die zwischen zwei Wohnorten erheblich schwanken kann. In Texas etwa fällt sie hoch aus, und auch Mietende zahlen sie über die Miete mit. Vergleichen Sie deshalb Einkommensteuer, Sales Tax und Grundsteuer zusammen.
Das Abkommen von 1989, geändert 2006, regelt, welcher Staat welche Einkünfte besteuern darf: Arbeitslohn grundsätzlich dort, wo gearbeitet wird, Immobilieneinkünfte im Belegenheitsstaat. Über die saving clause behalten sich die USA allerdings vor, eigene Staatsbürger und Green-Card-Inhaber weiter nach US-Recht zu besteuern. Von der Erklärungspflicht befreit das Abkommen diese Gruppe also nicht.
Entlastet wird über zwei Instrumente:
Welches günstiger ist, hängt vom Einzelfall ab. Eine Übersicht bietet auch die Information der deutschen Vertretungen in den USA zur Einkommensteuer.
Eine bundesweite Mehrwertsteuer gibt es in den USA nicht. Stattdessen erheben die Bundesstaaten eine sales and use tax, und in vielen Staaten kommen Counties und Städte mit eigenen Aufschlägen dazu. Der Satz kann sich deshalb schon zwischen zwei benachbarten Gemeinden unterscheiden. Anders als in Deutschland ist die Steuer nicht im ausgezeichneten Preis enthalten: Auf dem Regal steht der Nettopreis, an der Kasse kommt sie dazu.
Fünf Bundesstaaten erheben keine landesweite Sales Tax: Delaware, Montana, New Hampshire, Oregon und Alaska, wo allerdings Gemeinden eigene Sätze festlegen können.
Für einen Umzug ist das ein realer Kostenfaktor. Wer Möbel und Hausrat erst nach der Ankunft kauft, zahlt auf jeden Einkauf den örtlichen Satz obendrauf. Das verschiebt die Rechnung zugunsten des Mitnehmens öfter, als man denkt.
Auf Arbeitseinkommen fallen die FICA taxes an. Social Security wird im Steuerjahr 2026 nur auf Einkommen bis 184.500 US-Dollar erhoben, Medicare ohne Obergrenze.
| Beitrag | Arbeitnehmer | Arbeitgeber | Selbstständige |
|---|---|---|---|
| Social Security | 6,2 % | 6,2 % | 12,4 % |
| Medicare | 1,45 % | 1,45 % | 2,9 % |
Für Entsandte aus Deutschland wichtig: Unter den Voraussetzungen des deutsch-amerikanischen Sozialversicherungsabkommens können Sie bei einer befristeten Entsendung weiter in der deutschen Sozialversicherung bleiben und zahlen keine FICA-Beiträge. Das setzt eine Entsendebescheinigung des deutschen Trägers voraus. Versicherungszeiten aus beiden Ländern werden zudem für Rentenansprüche zusammengerechnet.
Die Krankenversicherung ist nicht Teil dieser Abgaben. Sie läuft über den Arbeitgeber oder privat und ist ein eigener, erheblicher Kostenblock.
Das US-Steuerjahr entspricht dem Kalenderjahr. Die Erklärung ist zum 15. April des Folgejahres fällig, die Erklärung an den Bundesstaat läuft separat.
Eine automatische Verlängerung bis zum 15. Juni gibt es, wenn Sie am Stichtag außerhalb der USA leben und Ihr Arbeits- oder Geschäftsmittelpunkt ebenfalls außerhalb der USA liegt. Ein Wohnsitz im Ausland allein genügt nicht, und Sie müssen der Erklärung eine Erläuterung beifügen. Zinsen auf eine offene Steuerschuld laufen trotzdem ab dem 15. April. Mit Form 4868 verlängert sich die Frist bis Mitte Oktober. Der IRS stellt die Informationen zu Form 1040 und das Formular als PDF bereit.
Eine Meldepflicht trifft Deutsche in den USA besonders häufig: Überschreiten Ihre ausländischen Konten zu irgendeinem Zeitpunkt im Jahr zusammen 10.000 US-Dollar, müssen sie über den FBAR (FinCEN Form 114) gemeldet werden. Ein weiterlaufendes deutsches Konto reicht dafür oft schon aus.
| Deutschland | USA | |
|---|---|---|
| Anknüpfungspunkt | Wohnsitz oder gewöhnlicher Aufenthalt | Staatsangehörigkeit, Green Card oder Aufenthaltstests |
| Ebenen der Einkommensteuer | Bund, bundeseinheitlich | Bund, Bundesstaat, teils Kommune |
| Freibetrag und Veranlagung | Grundfreibetrag, Steuerklassen I bis VI, Ehegattensplitting | Standard Deduction je nach Filing Status |
| Verbrauchsteuer | Umsatzsteuer 19 bzw. 7 %, im Preis enthalten | keine bundesweite Mehrwertsteuer, Sales Tax je Staat und Kommune, nicht im Preis |
| Sozialabgaben | Kranken-, Pflege-, Renten- und Arbeitslosenversicherung | FICA, Krankenversicherung separat |
| Abgabefrist | 31. Juli | 15. April |
Ein direkter Vergleich der Prozentsätze führt in die Irre. Die US-Sätze wirken niedriger, aber die Krankenversicherung steckt nicht in den Abgaben, sondern läuft über den Arbeitgeber oder privat. Dazu kommen je nach Wohnort Grundsteuer und die Einkommensteuer des Bundesstaats. Wie das Gesundheitssystem organisiert ist und welche Kosten anfallen, erklären wir auf unserer Seite zum Gesundheitssystem in den USA.
Der Zeitpunkt des Zuzugs bestimmt, wann Ihre US-Steuerpflicht beginnt. Im Zuzugsjahr gilt oft ein geteilter Status mit unterschiedlichen Regeln für die Zeit vor und nach der Ankunft.
Umzugskosten sind in den USA zudem nicht absetzbar. Der Abzug wurde mit der Steuerreform von 2017 gestrichen und ist inzwischen dauerhaft entfallen; ausgenommen sind im Steuerjahr 2026 lediglich bestimmte Angehörige der Streitkräfte sowie einzelne Beschäftigte der Nachrichtendienste. Vom Arbeitgeber erstattete Umzugskosten gelten in der Regel als steuerpflichtiger Arbeitslohn, was bei der Verhandlung eines Umzugspakets ins Gewicht fällt.
Einen Überblick über den Transport selbst gibt unsere Seite zu den Kosten für einen internationalen Umzug, alles Weitere rund um Visum und Ankunft finden Sie im Ratgeber zum Umzug in die USA. Für konkrete Preise können Sie über Sirelo unverbindlich Angebote von Umzugsunternehmen für die USA vergleichen. Sirelo führt den Umzug nicht selbst durch, sondern vermittelt den Kontakt zu geprüften Umzugsunternehmen.
Unser Ziel ist es, Ihre Umzugsplattform für Sie und Ihren Nächsten zu sein. Mit unserer langjährigen Erfahrung und unserem umfangreichen Netzwerk an Umzugsunternehmen sind wir hier, um Ihren Umzug so stressfrei wie möglich zu gestalten.


